El embedded insurance —seguros integrados directamente dentro de la experiencia de un producto digital— dejó de ser una tendencia emergente para convertirse en una estrategia de negocio consolidada. Dentro de este movimiento, el income protection (protección de ingresos) está ganando un espacio cada vez más relevante, especialmente en plataformas que atienden a trabajadores independientes, freelancers y perfiles de la gig economy.
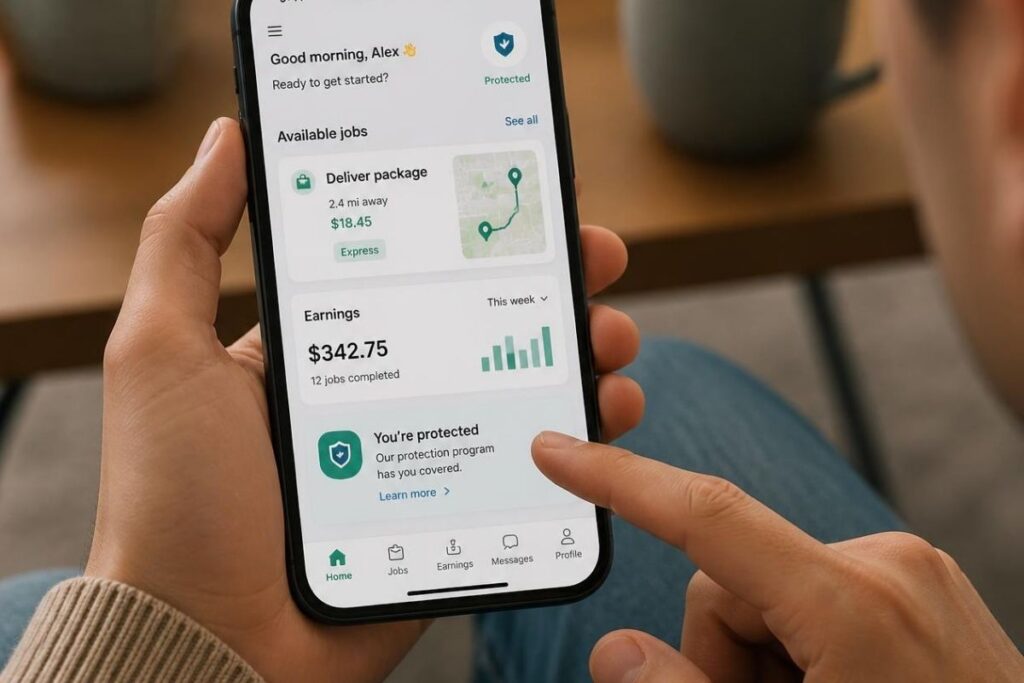
La razón es simple: este tipo de trabajadores no cuenta con las redes de seguridad tradicionales de un empleo formal, como licencias pagadas o seguros por incapacidad. Las plataformas digitales lo saben, y muchas ya están respondiendo integrando coberturas de income protection directamente en su producto, sin que el usuario tenga que salir de la app para contratarlas.
¿Qué es el income protection?
El income protection es un seguro diseñado para reemplazar una parte del ingreso de una persona en caso de que no pueda trabajar por enfermedad, accidente u otras circunstancias cubiertas por la póliza. A diferencia de un seguro de vida o de salud tradicional, su foco está puesto específicamente en mantener un flujo de ingresos mientras dura la incapacidad temporal para trabajar.
Para un trabajador independiente, esto significa una diferencia enorme: si no puede conducir, entregar pedidos, programar o diseñar durante un periodo de tiempo, sigue recibiendo un ingreso que le permite cubrir sus gastos básicos mientras se recupera.
Por qué las plataformas digitales lo están integrando
El crecimiento del trabajo independiente y la gig economy
Cada vez más personas generan su ingreso principal —o una parte significativa de él— a través de plataformas digitales: delivery, transporte, freelance, servicios profesionales bajo demanda. Este crecimiento sostenido ha puesto sobre la mesa una pregunta que las plataformas ya no pueden ignorar: ¿qué pasa con estos trabajadores cuando no pueden trabajar? El income protection surge como una respuesta directa a ese vacío.
Diferenciación de producto en mercados saturados
En categorías donde varias plataformas compiten por los mismos usuarios —repartidores, conductores, freelancers— ofrecer beneficios que van más allá de la comisión o la tarifa se ha vuelto una forma clara de diferenciación. Integrar income protection permite a una plataforma posicionarse como una opción que realmente cuida a quienes generan ingresos a través de ella, algo que impacta directamente en la retención de usuarios.
Nuevas fuentes de ingresos para las plataformas
Más allá del beneficio para el usuario, el embedded insurance también representa una oportunidad de negocio para la plataforma misma. A través de acuerdos de distribución con aseguradoras, las plataformas pueden generar comisiones por cada póliza contratada, abriendo una nueva línea de ingresos que complementa su modelo de negocio principal.
Cómo se integra en el producto (embedded insurance)
La integración de income protection en una plataforma digital normalmente sigue un modelo de tres piezas:
- Partnership con una aseguradora o insurtech, que aporta el producto asegurador, la suscripción de riesgo y el respaldo regulatorio.
- Conexión vía API, que permite que la cotización, contratación y gestión de siniestros ocurran dentro de la misma interfaz de la plataforma, sin redirigir al usuario a un sitio externo.
- Momento de oferta dentro del flujo del usuario, generalmente durante el onboarding o en el checkout, donde se presenta la cobertura como un complemento simple de activar.
Este modelo reduce fricción para el usuario y permite que la contratación del seguro se sienta como una extensión natural del producto, no como un trámite adicional.
Beneficios para el usuario final
Para el trabajador independiente, contar con income protection integrado en la plataforma que ya usa a diario tiene ventajas concretas:
- Tranquilidad financiera ante imprevistos que antes quedaban completamente descubiertos.
- Acceso simplificado, sin necesidad de buscar, comparar y contratar un seguro por su cuenta.
- Precios más competitivos, gracias a acuerdos de distribución masiva entre la plataforma y la aseguradora.
- Proceso de contratación más rápido, al aprovechar los datos que la plataforma ya tiene del usuario.
Retos y consideraciones para las plataformas
Integrar income protection no está exento de desafíos. Las plataformas que avanzan en esta dirección deben considerar:
- Marco regulatorio: operar como distribuidor de seguros implica cumplir con normativas específicas según el país o región.
- Suscripción de riesgo adecuada: el perfil de riesgo de un trabajador independiente puede variar mucho según la actividad, lo que exige modelos de suscripción flexibles.
- Transparencia con el usuario: es fundamental comunicar con claridad qué cubre la póliza, qué no cubre y bajo qué condiciones se puede reclamar, evitando generar falsas expectativas.
Resolver estos puntos correctamente es lo que distingue una integración de embedded insurance exitosa de una que termina generando desconfianza en el usuario.
Ejemplos de uso en la práctica
Este modelo ya se observa en distintos tipos de plataformas: aplicaciones de delivery y transporte que ofrecen protección de ingresos a sus repartidores y conductores, marketplaces de freelancers que integran coberturas para sus profesionales independientes, y plataformas de gestión de nómina o pagos que suman income protection como beneficio adicional para trabajadores por cuenta propia. En todos los casos, el patrón se repite: la cobertura se ofrece en el momento y lugar donde el usuario ya está tomando decisiones sobre su actividad laboral.
El income protection como parte de la estrategia de producto
Integrar income protection ya no es solo una decisión de responsabilidad social hacia los trabajadores independientes: es una decisión estratégica de producto. Las plataformas que lo incorporan bien logran mayor retención, generan una nueva fuente de ingresos y se posicionan como aliados reales de quienes dependen de ellas para generar su sustento.
Si tu plataforma todavía no ha evaluado integrar income protection, es un buen momento para hacerlo. El embedded insurance sigue creciendo, y las empresas que se adelanten en ofrecer coberturas relevantes tendrán una ventaja competitiva difícil de igualar más adelante.